El fideicomiso explicado: cómo un extranjero es dueño de una propiedad en la costa mexicana
Publicada el 14 de julio de 2026 · texto revisado el 11 de septiembre de 2026
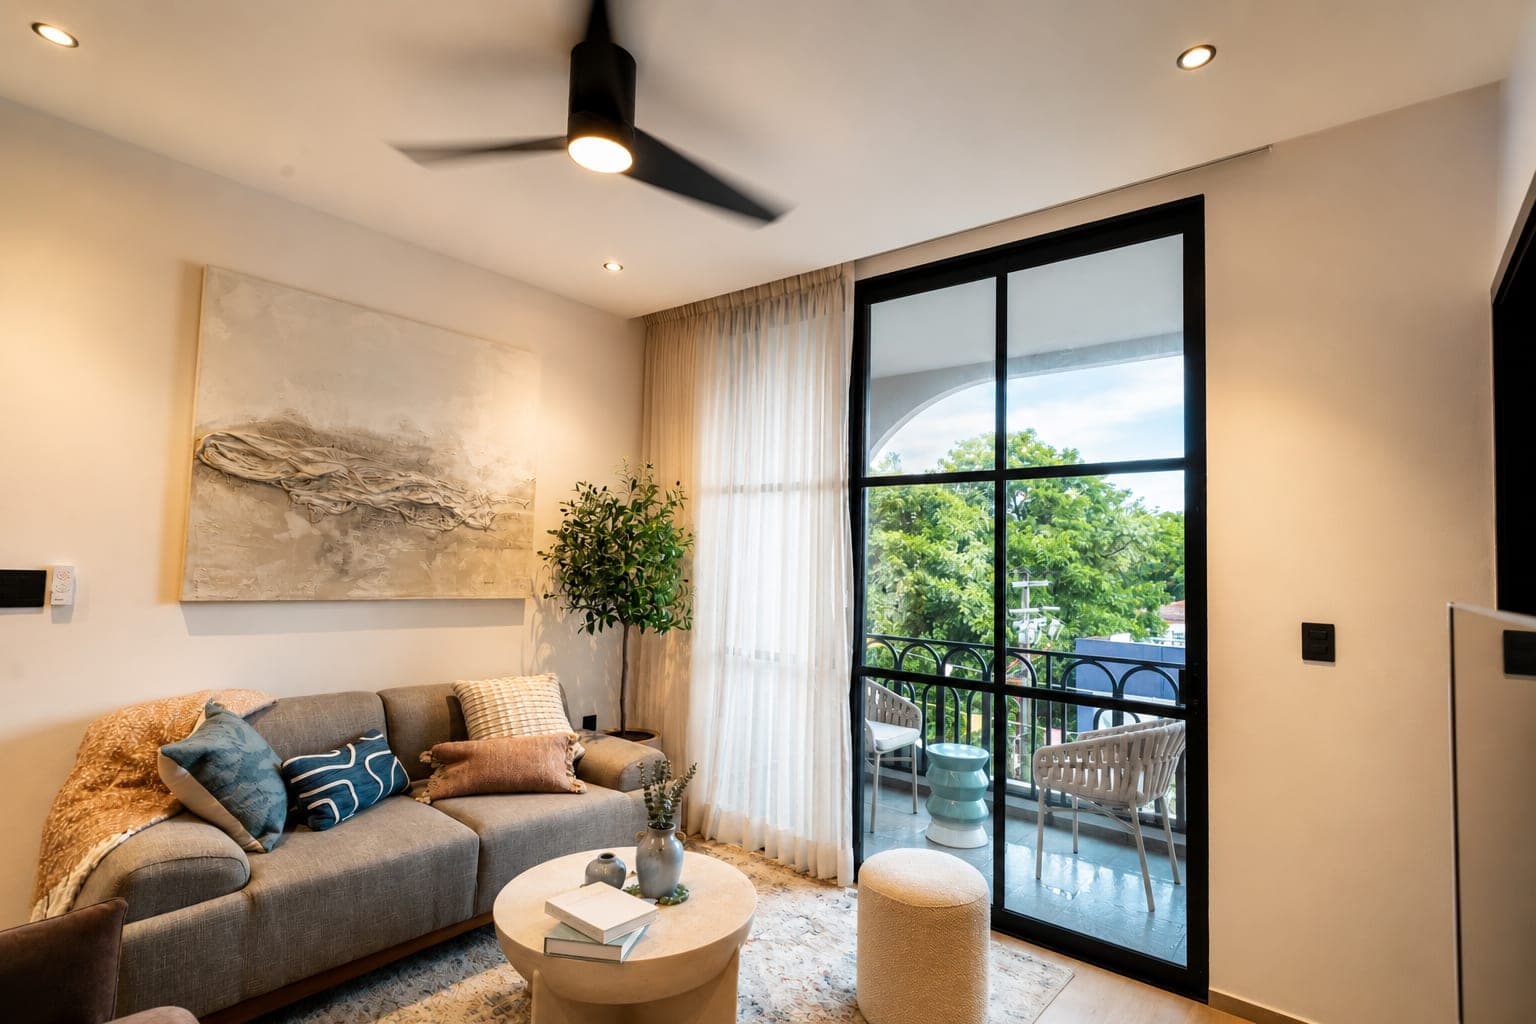
Quien mira una residencia en Marbella, sobre la Avenida 25 Norte de Playa del Carmen, tarde o temprano se hace la misma pregunta: ¿un extranjero puede ser dueño aquí? La respuesta corta es sí. La respuesta larga se llama fideicomiso, y vale la pena entenderla bien antes de firmar nada. Esta guía explica qué es, por qué se usa justo en la costa, quién es el dueño real de la propiedad, cuánto cuesta mantenerlo al año y cómo funciona al momento de vender o de dejarla en herencia. El propósito es orientar; las cifras y los trámites concretos siempre los confirman el notario y el banco fiduciario.
Qué es y por qué aplica en la costa
La Constitución mexicana marca una franja que llama zona restringida: los 50 kilómetros a partir de la línea de costa y los 100 kilómetros desde cualquier frontera. Playa del Carmen entra de lleno en esa franja, así que cualquier propiedad frente al mar o cerca de él, incluida una residencia sobre la Avenida 25 Norte, cae dentro de la regla. El artículo 27 lo dice sin rodeos: en esa faja, "por ningún motivo podrán los extranjeros adquirir el dominio directo sobre tierras y aguas". Por eso ahí un extranjero no puede aparecer con título directo a su nombre, como sí lo haría en Texas o en Alberta.
50 km Es la franja desde las playas donde ningún extranjero puede tener el dominio directo de la tierra (Constitución, art. 27, fracción I).
El fideicomiso es el camino que la ley abrió para eso. Se trata de un contrato con un banco mexicano autorizado como fiduciario: el banco recibe el título de la propiedad y el comprador entra al contrato como beneficiario. No es un arrendamiento ni una renta a largo plazo. El beneficiario es dueño de los derechos sobre el inmueble, con la facultad de habitarlo, remodelarlo, rentarlo, heredarlo y venderlo cuando lo decida.
Entre los bancos autorizados hay nombres conocidos: BBVA, por ejemplo, mantiene su fideicomiso de zona restringida como producto vigente a septiembre de 2026, y no es el único que ofrece el servicio. En la ficha de ese producto aclara que es para personas físicas extranjeras y solo para vivienda, es decir, casas o departamentos ya construidos. La constitución pasa primero por un permiso de la Secretaría de Relaciones Exteriores (SRE) y luego por el notario, que es quien da fe de toda la operación.
Quién es dueño de verdad
Aquí es donde suele venir la confusión, así que hay que decirlo claro. El banco tiene el título, pero solo lo tiene en custodia. No puede vender la propiedad, no puede rentarla por su cuenta, no puede hipotecarla ni tocarla sin instrucción del beneficiario. El banco custodia el título, no es el dueño.
El beneficiario del fideicomiso conserva todos los derechos que importan en la práctica: habita la propiedad, la remodela, decide si la pone en renta, cobra esas rentas y elige el día de venderla. La Ley de Inversión Extranjera lo deja por escrito en su artículo 12: el uso incluye los frutos y cualquier rendimiento de explotar el inmueble, a través de terceros o del propio banco. Si la propiedad se vende, el dinero es del beneficiario, no del banco. Cuando el desarrollo entrega una unidad, quien la estrena es el beneficiario.
Por eso la frase correcta es que el banco es titular fiduciario (tiene el título dentro del fideicomiso) y el beneficiario es el dueño económico y de uso. La distinción importa porque define qué puede hacerse con la casa. Y en el día a día puede hacerse prácticamente todo: habitarla, rentarla, venderla.
Si el banco quiebra o quieres cambiarlo
¿Qué le pasa a tu departamento si el banco fiduciario quiebra? La respuesta está en la Ley de Instituciones de Crédito. El banco tiene que llevar una contabilidad especial por cada fideicomiso, y la ley dice que esos bienes "en ningún caso" responden por más obligaciones que las del propio fideicomiso o las que la ley reconozca a terceros sobre ellos (art. 79). Traducido: las deudas propias del banco no se pagan con tu departamento.
Si el banco deja el cargo por renuncia o remoción, la ley manda nombrar a otra institución fiduciaria que lo sustituya (Ley General de Títulos y Operaciones de Crédito, art. 385). Para el caso de una quiebra, la guía de Homia.mx de mayo de 2026 describe lo mismo: el fideicomiso pasa a otra institución y la propiedad no se pierde.
Cambiarte de banco por tu cuenta también se puede, por ejemplo para negociar una cuota anual más baja o un mejor servicio. Es una modificación del fideicomiso, así que se firma ante notario y se inscribe. La guía de BuyPlaya de noviembre de 2025 calcula entre 300 y 700 dólares de gastos administrativos del banco por estos cambios.
¿Y si compras con una sociedad mexicana?
La ley contempla esa vía, pero para otro uso. Una sociedad mexicana que admite socios extranjeros en sus estatutos puede comprar a su nombre dentro de la zona restringida solo si el inmueble se destina a actividades no residenciales, y tiene que dar aviso a la SRE dentro de los 60 días hábiles siguientes a la compra (Ley de Inversión Extranjera, art. 10, fracción I). Ese aviso paga $1,473.64 pesos de derechos en 2026 (Ley Federal de Derechos, art. 25, fracción X).
Para vivienda, la misma ley manda a esa sociedad por el camino del fideicomiso: la fracción II del artículo 10 dice que sus derechos sobre inmuebles residenciales en la zona restringida se rigen por el capítulo de los fideicomisos. Si lo que buscas es una residencia para vivir o pasar temporadas, montar una empresa no te ahorra el fideicomiso. Te suma un trámite. Si tienes un negocio en mente, esa conversación es con tu abogado y tu contador.
El permiso de la SRE, con cifras de 2026
El permiso no lo tramitas tú. Lo pide el banco, por medio de sus delegados fiduciarios, y solo por vía electrónica: en el sistema SIPAC27 de la Secretaría de Relaciones Exteriores o, mientras ese sistema falle, por correo electrónico a la propia SRE. La solicitud lleva, entre otros datos, el nombre y la nacionalidad del comprador y de los beneficiarios sustitutos, el uso que tendrá el inmueble, su ubicación, medidas y colindancias, y su distancia a la zona federal marítimo terrestre.
$21,648.83 MXN Lo que cobra la SRE en 2026 por el permiso del fideicomiso, más $596.29 por examinar la solicitud (Ley Federal de Derechos, art. 25).
Los derechos que cobra la SRE los fija la Ley Federal de Derechos. Para 2026 son $21,648.83 pesos por el permiso y $596.29 por el examen de la solicitud (art. 25, fracciones V y III). Si más adelante hay que modificar el permiso, el derecho es de $9,740.31. Son cantidades que se actualizan con la Resolución Miscelánea Fiscal (las de 2026 salieron en el Diario Oficial del 28 de diciembre de 2025), así que la cifra buena es la del año en que firmes. El permiso es apenas una parte de los costos de cierre.
¿Cuánto tarda? La Ley de Inversión Extranjera le da a la SRE cinco días hábiles para resolver una solicitud presentada en su oficina central, y si no contesta en ese plazo, la solicitud se entiende aprobada (art. 14). La ficha del trámite en el sitio de la SRE, actualizada por última vez en octubre de 2020, avisa sin embargo que ese plazo está suspendido por un acuerdo publicado en el Diario Oficial el 29 de septiembre de 2020. El tiempo real te lo confirma el banco cuando arranca el trámite.
Los papeles que te pide el banco
Cada banco tiene su lista, y conviene pedirla al principio. Como referencia, la que BBVA tiene publicada para su fideicomiso de zona restringida (versión de 2020) te pide pasaporte vigente y legible, el documento que acredite tu calidad migratoria en México y un comprobante de domicilio de tu país con no más de tres meses de antigüedad, como un recibo de luz, gas o teléfono. También pide tu número de seguridad social y tu número de identificación fiscal del país de origen, que la lista marca como indispensables, el RFC y la CURP si ya los tienes, y el formato de datos administrativos del banco.
Si nombras beneficiarios sustitutos desde el principio, ellos entregan papeles propios: identificación (pasaporte, si son extranjeros), RFC y CURP o su número de seguridad social y de identificación fiscal del país de origen, y un comprobante de domicilio reciente. Si firmas por medio de un apoderado, la lista pide un poder otorgado ante notario mexicano o, si se firmó en el extranjero, apostillado o legalizado y traducido por perito. La lista cierra con los papeles del inmueble, entre ellos la escritura inscrita en el Registro Público, el certificado de libertad de gravámenes y el último pago del predial. El orden de la compra completa, paso por paso, está en la guía para comprar siendo extranjero.
Plazo y cuánto cuesta al año
El fideicomiso se constituye por 50 años y es renovable, en la práctica de forma indefinida. Al acercarse el vencimiento se pide la prórroga por otros 50 años, y el trámite es de renovación, no una nueva compra. Está pensado para renovarse las veces que haga falta, y los derechos pueden transmitirse a los herederos dentro del mismo contrato.
Ojo con un detalle: la ley dice que la prórroga se concede "a solicitud del interesado" (Ley de Inversión Extranjera, art. 13), o sea que no corre sola. Y pedirla fuera de tiempo tiene su propio derecho, de $10,613.78 pesos en 2026 (Ley Federal de Derechos, art. 25, fracción V, inciso c).
Hay dos costos distintos y no hay que revolverlos. El de constitución se paga una sola vez al inicio y cubre tres cosas: el permiso de la SRE, los honorarios notariales y la comisión de apertura del banco, que Homia.mx ubica entre 500 y 1,000 dólares (Fideicomiso Cost in Mexico, Complete Guide 2026, mayo de 2026). Su monto total depende del notario, del banco y del valor del inmueble, así que la cifra que cuenta es la de la cotización de cada caso. La cuota anual es lo que el banco cobra por administrar el fideicomiso cada año: entre 500 y 1,000 dólares, rango que junta los 500 a 700 de Homia.mx y los 550 a 1,000 de MyCasa.mx (guía 2025, enero de 2025).
Estas cifras varían por banco, por el valor de la propiedad y por el tipo de cambio; conviene tomarlas como referencia, no como cotización. Datos a septiembre de 2026, con fines informativos; no constituyen asesoría legal, fiscal ni de inversión, ni garantía de rendimiento. Los montos exactos los confirman el banco fiduciario y el notario para cada caso; los derechos oficiales del permiso son los de la Ley Federal de Derechos que aparecen más arriba.
Cómo se hereda y cómo se vende
La herencia es una de las razones por las que el fideicomiso resulta cómodo. En el propio contrato se nombran beneficiarios sustitutos, es decir, quién recibe los derechos si el titular falta. BBVA, por ejemplo, permite nombrarlos en cualquier momento. Llegado el momento, la transmisión se hace directamente dentro del fideicomiso, sin abrir un juicio sucesorio en México. Es un trámite más limpio que dejar un inmueble suelto a título directo, y por eso a muchas familias les da tranquilidad.
Para vender, el beneficiario instruye al banco y la operación se cierra ante notario, como cualquier compraventa. Si el comprador también es extranjero, normalmente entra al mismo fideicomiso o se constituye uno nuevo a su nombre. Si el comprador es mexicano, la propiedad puede salir del fideicomiso y pasar a título directo. En ambos casos el precio de venta es del vendedor.
Nada de esto sustituye a un profesional. Antes de firmar, lo sensato es sentarse con un notario y, si la situación fiscal está en Estados Unidos o Canadá, con un asesor que entienda ambos lados. El equipo de HH Luxury Real Estate acompaña a los compradores de Marbella en ese tramo y hace el enlace con el notario y el banco fiduciario.
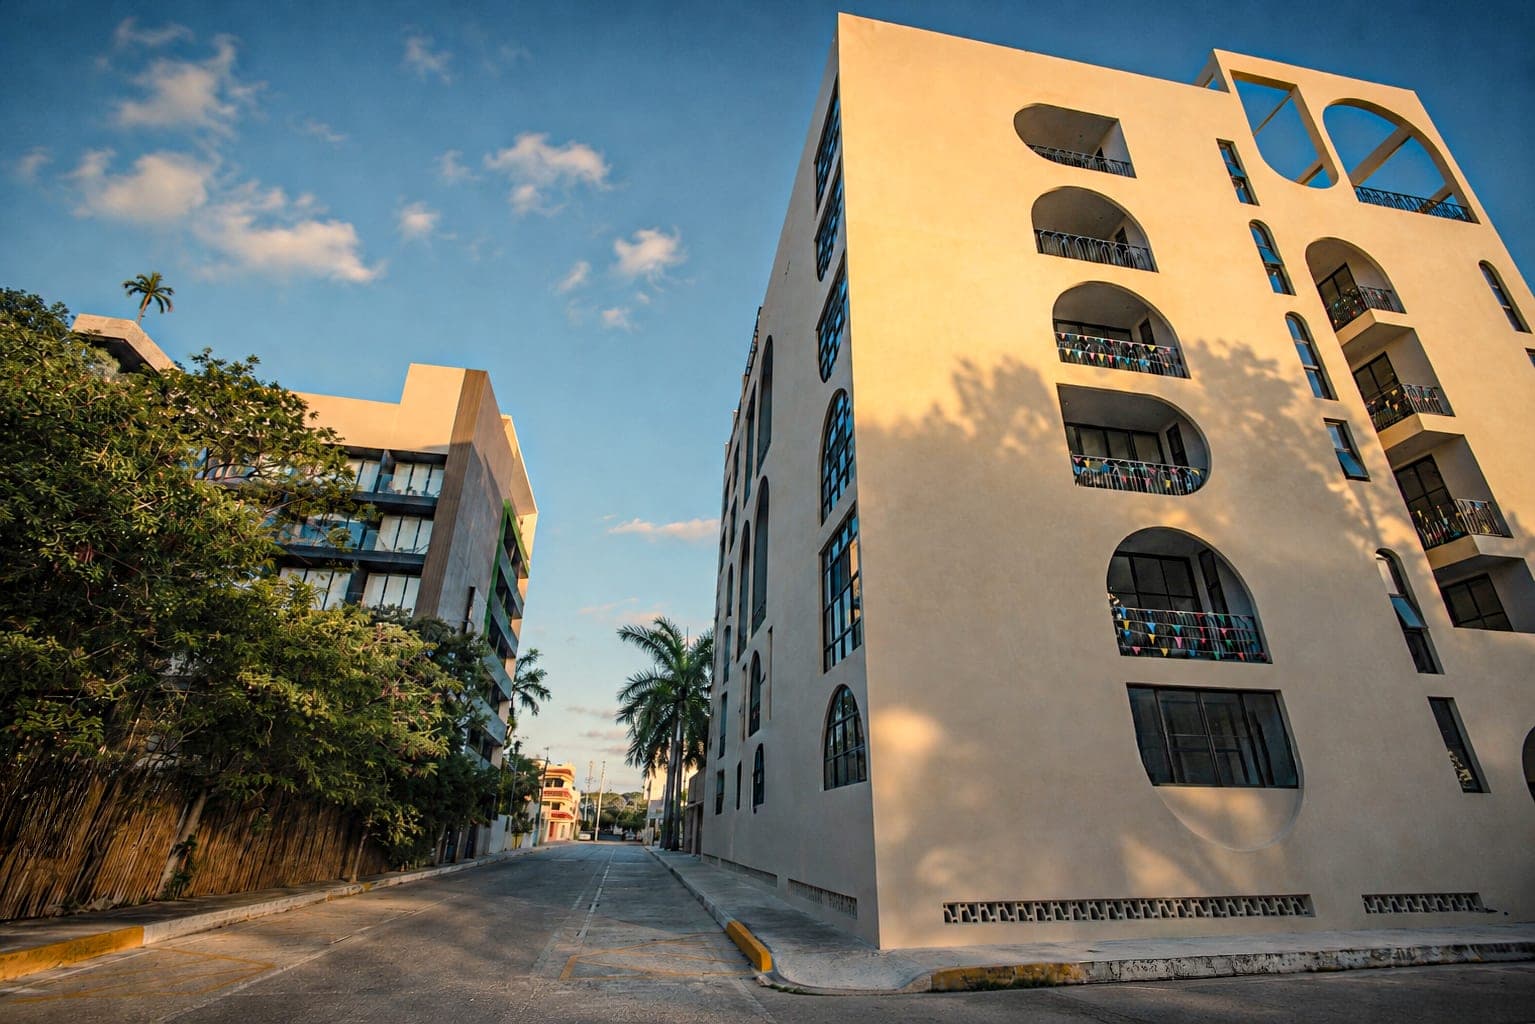
Marbella es una torre de 35 residencias de Grupo VYT sobre la Avenida 25 Norte, esquina con Calle 24, en Playa del Carmen, con opciones desde el Bígaro (una recámara, un baño) hasta el Edúlis (el penthouse de dos recámaras y doble altura, 182.94 m²). La página de precios y disponibilidad publica el precio al día de cada unidad, y los recorridos se agendan con cita previa por WhatsApp, cualquier día de la semana.
Fuentes: Homia.mx: Fideicomiso Cost in Mexico, Complete Guide 2026 (Felix Garcia, 1 de mayo de 2026; consultado septiembre 2026) · MyCasa.mx: Fideicomiso Trusts, what you need to know in 2025 (22 de enero de 2025, actualizado el 27 de enero de 2025; consultado septiembre 2026) · Secretaría de Relaciones Exteriores (SRE), Portales: Costos y Tiempos, Art. 27 Constitucional (consultado julio 2026) · SRE: Permiso para constituir un fideicomiso en zona restringida, ficha del trámite (última actualización 2 de octubre de 2020; consultada septiembre 2026) · BBVA México: Fideicomiso de Zona Restringida, ficha del producto (consultado septiembre 2026) · BBVA México: Listado de documentos, Fideicomiso Zona Restringida (PDF, 2020; consultado septiembre 2026) · Constitución Política de los Estados Unidos Mexicanos, art. 27, fracción I (texto vigente, últimas reformas DOF 2 de junio de 2026; Cámara de Diputados) · Ley de Inversión Extranjera, arts. 10 a 14 (texto vigente, última reforma DOF 27 de mayo de 2024; Cámara de Diputados) · Ley Federal de Derechos, art. 25 (cantidades para 2026 actualizadas por la Resolución Miscelánea Fiscal, DOF 28 de diciembre de 2025; Cámara de Diputados) · Ley de Instituciones de Crédito, art. 79 (texto vigente, última reforma DOF 14 de noviembre de 2025; Cámara de Diputados) · Ley General de Títulos y Operaciones de Crédito, art. 385 (texto vigente, última reforma DOF 26 de marzo de 2024; Cámara de Diputados) · BuyPlaya: How Fideicomisos Work: Renewals, Modifications & Costs (Aarón Vega, 11 de noviembre de 2025; consultado septiembre 2026)