Comprar en Playa del Carmen siendo extranjero: cómo funciona de verdad
Publicada el 14 de julio de 2026 · texto revisado el 11 de septiembre de 2026
La primera duda de casi todo comprador de Estados Unidos o Canadá es la misma: ¿un extranjero puede, legalmente, ser dueño de una propiedad aquí? La respuesta corta es sí. Los extranjeros llevan décadas comprando en la costa mexicana y el camino está trazado. Playa del Carmen queda dentro de lo que la Constitución llama "zona restringida", así que el extranjero no compra con escritura directa a su nombre, sino a través de un fideicomiso bancario. Suena técnico, pero en la práctica es un trámite que los notarios y los bancos de la zona resuelven todos los días. Esta guía recorre el proceso completo, con tiempos y costos aproximados, para llegar a la mesa sabiendo qué esperar. Es orientación general, no asesoría legal ni fiscal; las cifras cambian y cada operación es distinta, así que conviene confirmarlas con notario y asesor propios.
¿Puede comprar un extranjero? Sí, a través de un fideicomiso
La Constitución mexicana define una "zona restringida": la franja de 50 kilómetros desde cualquier costa y de 100 kilómetros desde las fronteras. Playa del Carmen cae dentro de esa franja costera, así que un extranjero no puede tener escritura directa a su nombre sobre una propiedad residencial. La vía legal es el fideicomiso: un banco mexicano autorizado para operar fideicomisos queda como titular fiduciario y el comprador queda como beneficiario; el notario o el asesor indican qué bancos ofrecen hoy este servicio.
Que el banco aparezca en el título asusta a más de uno al principio, pero en la práctica el banco no manda sobre la propiedad. El beneficiario conserva todos los derechos que importan: habitarla, remodelarla, rentarla, venderla cuando decida y heredarla. El banco solo administra el fideicomiso; no puede vender ni tocar el inmueble sin instrucción del beneficiario. El contrato se otorga por 50 años y se renueva de forma indefinida, y en cualquier momento se pueden designar herederos dentro del mismo fideicomiso, lo que suele evitar un juicio sucesorio en México (Fuentes: Mexico Relocation Guide, 2025; TheLatinvestor, 2026).
Un detalle que tranquiliza: no hace falta residencia mexicana ni estar físicamente en el país durante todo el proceso. Muchas operaciones se cierran con poder notarial y por transferencia.
Los pasos, en orden
Todo arranca con la oferta y un apartado. Cuando el precio y las condiciones convencen, se firma un contrato de promesa o de compraventa preliminar y se entrega un anticipo para reservar la unidad y sacarla del mercado. Ese documento fija precio, plazos y condiciones, y da inicio a la revisión de papeles (due diligence): que el título esté limpio, sin gravámenes, y que impuestos y servicios estén al corriente.
En paralelo se tramita el permiso de la Secretaría de Relaciones Exteriores (SRE), que autoriza al banco a recibir el inmueble como fiduciario con el extranjero como beneficiario (Ley de Inversión Extranjera, art. 11), y el banco elegido prepara el contrato. Con eso listo, todo se junta en la notaría: en México el notario público es un funcionario con fe pública que representa al Estado, revisa la legalidad de la operación, calcula y retiene impuestos, e inscribe la escritura en el Registro Público de la Propiedad. La ley lo obliga a ser imparcial, así que no representa al comprador en particular; por eso muchos compradores suman su propio abogado inmobiliario para cuidar sus intereses.
El cierre es el día de la escritura: se transfiere el saldo y se pagan los costos de cierre antes de firmar ante notario. Después vienen los pendientes prácticos: pasar los servicios al nombre del nuevo dueño (luz de CFE, agua), actualizar el registro del predial en el municipio y, si aplica, registrarse con la administración del condominio para las cuotas de mantenimiento.
Documentos, costos aproximados y tiempos
Los documentos que suelen pedir el banco y el notario son básicos: pasaporte vigente, comprobante de domicilio, acta de nacimiento y, en algunos casos, referencias o información para el cumplimiento contra lavado de dinero (KYC). Nada exótico, pero mejor tenerlos listos y, si están en inglés, saber si requieren traducción o apostilla.
Con los números vale la pena presupuestar de más. Los costos totales de cierre incluyen el impuesto de adquisición, los honorarios del notario, los derechos de registro y la constitución del fideicomiso. NAS Playa los estima de 5% a 8% del valor para un extranjero en la zona restringida (guía 2025), y en el ejemplo de la guía de costos la cuenta da de 6.6% a 9.0%. Por el fideicomiso, el banco cobra una comisión de apertura de 500 a 1,000 USD (Homia.mx, mayo de 2026) y una cuota anual de 500 a 1,000 USD; ese último rango junta los 500 a 700 que publica Homia.mx y los 550 a 1,000 de MyCasa.mx (enero de 2025). Aparte va el permiso de la SRE, que en 2026 cuesta $21,648.83 MXN más $596.29 por el examen de la solicitud (Ley Federal de Derechos, art. 25). Lo que cobran el banco y la notaría varía según la institución y el valor del inmueble. Datos a septiembre de 2026, con fines informativos; no constituyen asesoría de inversión ni garantía de rendimiento; los montos exactos los confirma el notario antes de la firma.
En tiempo, el rango habitual va de seis a doce semanas desde la oferta aceptada hasta la escritura y su registro (Fuente: TheLatinvestor, 2026), según la rapidez con que salga el permiso de la SRE y qué tan ordenado esté el expediente del vendedor. Las compras de contado suelen ir hacia el extremo corto; los expedientes con más documentación, hacia el largo.
Sobre el permiso de la SRE: la ley le da cinco días hábiles para resolverlo cuando la solicitud entra por sus oficinas centrales (Ley de Inversión Extranjera, art. 14). No cuentes con ese plazo. La propia Secretaría avisa en la página del trámite que suspendió ese plazo por contratiempos en su sistema SIPAC27 y que las solicitudes se procesan a mano, con más demora de lo normal. Esa página tiene fecha de actualización del 2 de octubre de 2020 y seguía publicada el 11 de septiembre de 2026.
Cómo se paga: transferencia, crédito y el tope al efectivo
Una compra así se paga por banco, y no es opcional. La ley antilavado prohíbe pagar en efectivo, en pesos o en dólares, un inmueble que valga 8,025 veces la UMA diaria o más, aunque ese efectivo pase por un banco (Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, art. 32, fracción I). Con la UMA de 2026, de $117.31 pesos, el tope queda en $941,412.75 MXN (INEGI, enero de 2026). La prohibición corre para los dos lados: el vendedor tampoco puede aceptar ese pago.
$941,412.75 MXN Desde ese valor, la ley prohíbe pagar un inmueble en efectivo en 2026. Equivale a 8,025 veces la UMA diaria (Ley antilavado, art. 32).
Un crédito hipotecario en México sí es posible, pero con condiciones. Coldwell Banker La Costa, una inmobiliaria de Puerto Vallarta, explica en su guía de financiamiento que la vía bancaria es para extranjeros con residencia permanente: pide la tarjeta de residente, RFC vigente, estados de cuenta de un banco mexicano y del de tu país, y reportes de crédito de Estados Unidos y del Buró de Crédito mexicano. Sin residencia queda un prestamista privado, con tasas más altas. La misma inmobiliaria calcula que solo alrededor del 5% de las compras en la zona de Puerto Vallarta lleva algún financiamiento hipotecario directo.
En Marbella hay otra vía, sin crédito bancario: 30% de enganche y el 70% restante lo financia el desarrollador a 12, 18, 24 o 36 meses, sin intereses. El apartado es de $100,000 MXN, reembolsable, y va a cuenta del enganche. En precios y disponibilidad cada unidad trae su mensualidad calculada para cada plazo, y las condiciones finales las confirma el desarrollador por escrito antes de apartar.
¿Comprar te da residencia?
No en automático. Si entras como turista, la Ley de Migración te deja quedarte hasta 180 días seguidos desde tu entrada, sin permiso para trabajar (art. 52, fracción I). Son casi seis meses, y tener un departamento aquí no los alarga.
Para quedarte más tiempo necesitas una visa de residente, que se tramita en un consulado de México. La residencia temporal dura hasta cuatro años (art. 52, fracción VII) y una de las vías para obtenerla es tener bienes inmuebles en México. El umbral es alto: el consulado de México en Milán, consultado el 11 de septiembre de 2026, pide escritura pública de un inmueble con valor de más de $10,758,500.10 MXN. Si piensas ir por ahí, pregunta en tu consulado qué documento acepta cuando la propiedad está en fideicomiso.
Algo que se confunde seguido: la residencia no cambia la forma de comprar. La regla de la zona restringida es para extranjeros, sean turistas o residentes. La Ley de Inversión Extranjera (art. 11) prevé el fideicomiso para personas físicas o morales extranjeras y no distingue por residencia, así que en Playa del Carmen el camino sigue siendo el fideicomiso, tengas tarjeta de residente o no.
Impuestos si rentas o vendes
Al vender, el ISR depende de tu residencia fiscal, no de tu pasaporte. Si no eres residente fiscal en México, la regla general es 25% sobre el precio total de venta, sin deducir nada (Ley del ISR, art. 160). Cuando la venta se firma en escritura pública, la ley te deja pagar sobre la ganancia en vez del precio, a la tasa más alta de la tarifa para personas físicas, que es de 35% (International Tax Review, 24 de octubre de 2023). En ese caso el notario calcula el impuesto, lo hace constar en la escritura y lo entera.
25% Sobre el precio total de venta, sin deducciones: la regla general del ISR para quien vende sin residencia fiscal en México (art. 160).
Hay una exención para quien vende su casa habitación. La parte del precio que no pase de 700,000 UDIS queda libre de ISR y el excedente paga en proporción, siempre que la venta se formalice ante notario y no hayas vendido otra casa con esa misma exención en los tres años anteriores (art. 93, fracción XIX, inciso a). Un extranjero puede usarla si declara ante el notario que es residente fiscal en México y lo acredita con su constancia de residencia fiscal o su cédula de identificación fiscal, más RFC o CURP y un domicilio fiscal en México distinto del inmueble que vende (IDC, 24 de noviembre de 2025).
Si rentas el departamento sin ser residente fiscal, la regla general es 25% sobre lo que cobras, sin deducciones, y te lo retiene quien te paga. Si quien te paga es residente en el extranjero, lo declaras tú dentro de los 15 días siguientes (art. 158). Cuando la renta se cobra a través del fideicomiso, el banco fiduciario emite la factura y hace la retención. Son reglas generales, y antes de firmar vale la pena que un contador revise tu caso.
Qué esperar y a quién acudir
Es un proceso que los notarios y bancos de la Riviera Maya repiten todo el año, y cada quien tiene su papel: el banco fiduciario, el notario y, si el comprador lo decide, su propio abogado. Lo que importa es rodearse de gente que responde al comprador. El notario da fe y cuida la legalidad, pero es imparcial; el abogado y el asesor inmobiliario son quienes revisan la letra chica pensando en su cliente.
Antes de firmar cualquier apartado, tres cosas se revisan con calma: que el título esté limpio y sin adeudos, que el permiso de la SRE esté en trámite y que el desglose completo de costos de cierre quede claro, no solo el precio de lista. Y si algún número no cuadra, se pide que lo expliquen y que quede por escrito.
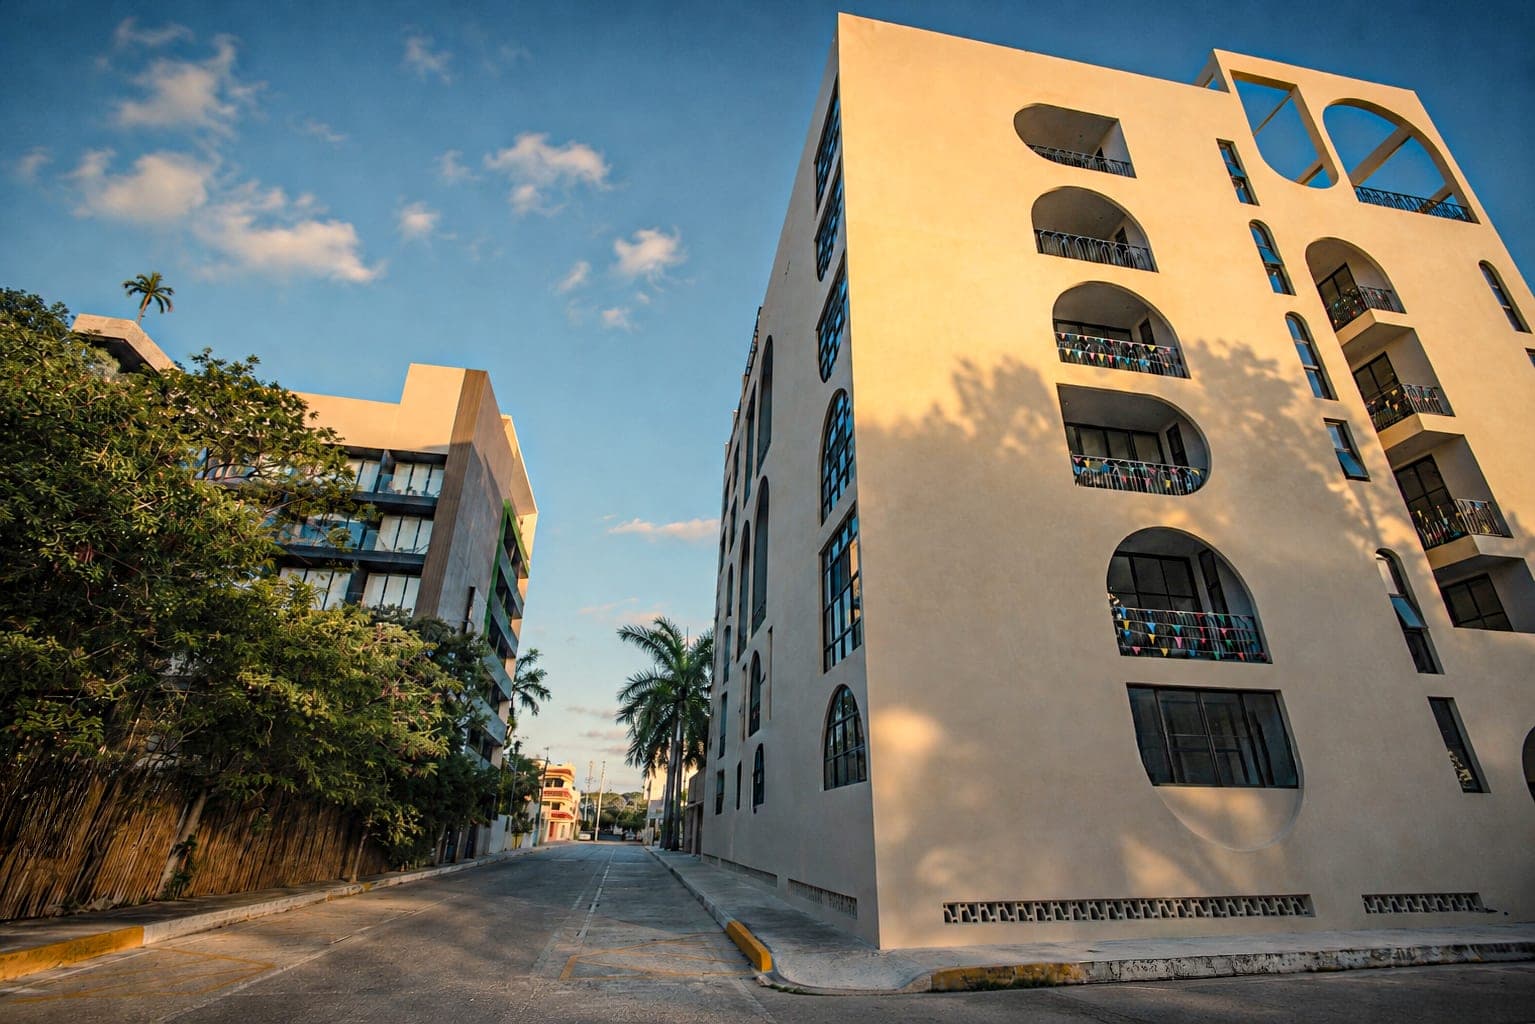
En Marbella, la torre de 35 residencias mediterráneas sobre la Avenida 25 Norte, en la Colonia Hollywood (Gonzalo Guerrero) de Playa del Carmen, acompañamos ese camino de principio a fin. Las tipologías van del Bígaro (una recámara, un baño) al Edúlis (el penthouse de dos recámaras con doble altura), pasando por el Múrex (dos recámaras, dos baños) y el Strómbus (loft de doble altura, una recámara, 1.5 baños); el precio vigente de cada unidad se publica en la página de precios y disponibilidad. La torre está terminada, con entrega inmediata, y los recorridos se agendan con cita previa por WhatsApp, cualquier día de la semana. Para lo legal y fiscal definitivo, siempre: notario y asesor propios.
Fuentes: Mexico Relocation Guide: Can Foreigners Own Property in Mexico? (2025) · TheLatinvestor: How to buy property in Playa del Carmen as a foreigner / Property Foreign Ownership Playa del Carmen (2026) · MyCasa.mx: Fideicomiso Trusts, what you need to know (2025) · Ley de Inversión Extranjera, arts. 11 y 14, última reforma DOF 27-05-2024 (Cámara de Diputados, consultada el 11 sep 2026). El permiso de la SRE es para que el banco reciba el inmueble como fiduciario a favor de extranjeros; plazo legal de cinco días hábiles para resolverlo. · Secretaría de Relaciones Exteriores: Permiso para constituir un fideicomiso en zona restringida (página actualizada el 2 oct 2020, consultada el 11 sep 2026). Suspensión del plazo de cinco días hábiles por contratiempos del sistema SIPAC27. · Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, art. 32, fracción I, última reforma DOF 16-07-2025 (Cámara de Diputados, consultada el 11 sep 2026). Prohibido pagar en efectivo inmuebles de 8,025 veces la UMA o más. · KPMG México: Flash Inegi, valor de la UMA para 2026 (enero 2026). UMA diaria de $117.31 desde el 1 de febrero de 2026. · Coldwell Banker La Costa: Financing & Mortgages in Mexico (consultada el 11 sep 2026). Requisitos del crédito bancario para residentes permanentes; alrededor de 5% de las compras con hipoteca directa en la zona de Puerto Vallarta. · Ley de Migración, art. 52, fracciones I y VII, última reforma DOF 15-01-2026 (Cámara de Diputados, consultada el 11 sep 2026). Estancia de visitante de hasta 180 días; residencia temporal de hasta cuatro años. · Consulado de México en Milán (SRE): Visa de Residencia Temporal por adquisición de Bienes Inmuebles en territorio mexicano (consultada el 11 sep 2026). Inmueble con valor de más de $10,758,500.10 MXN, acreditado con escritura pública. · Ley del Impuesto sobre la Renta, arts. 93 fr. XIX inciso a, 158 y 160, última reforma DOF 01-04-2024 (Cámara de Diputados, consultada el 11 sep 2026). · International Tax Review: Foreign resident capital gains taxation in Mexico, a practical guide, por Juan José Paullada Eguirao y David Guakil Raffoul, Ritch Mueller (24 oct 2023). Tasa de 35% sobre la ganancia en el régimen opcional. · IDC Online: Residencia fiscal en México: en venta de casa por extranjeros, por Francisco Brito (24 nov 2025). Requisitos para que un extranjero aplique la exención de casa habitación (regla 3.11.3 de la RMF 2025). · Homia.mx: Fideicomiso Cost in Mexico, Complete Guide 2026 (Felix Garcia, 1 de mayo de 2026; consultado el 11 sep 2026). Comisión de apertura del banco de 500 a 1,000 USD y cuota anual de 500 a 700 USD; el permiso de la SRE va aparte. · Ley Federal de Derechos, art. 25, fracciones III y V, cantidades actualizadas para 2026 por la Resolución Miscelánea Fiscal, DOF 28-12-2025 (Cámara de Diputados, consultada el 11 sep 2026). Permiso de fideicomiso: $21,648.83; examen de la solicitud: $596.29. · NAS Playa, "Closing Costs in Mexico: What Buyers Really Pay (2025 Guide)" (consultado 11 sep 2026). Estima el total de cierre para un extranjero en la zona restringida de 5% a 8%.